
Wero et les banques compatibles pour payer facilement
 Noel
•
9 octobre 2026
Vous avez déjà vu un paiement partir en quelques secondes, sans IBAN compliqué ni attente interminable ? C’est exactement ce que recherche le nouveau paysage du paiement mobile en Europe. La banque et Wero forment ensemble une solution bancaire pensée pour envoyer et recevoir de l’argent plus simplement, depuis une application mobile. Ce service européen facilite les échanges du quotidien, tout en restant intégré à votre banque. Si vous voulez savoir comment cela fonctionne, ce qu’il faut vérifier et pourquoi ce service attire autant l’attention, vous êtes au bon endroit.
Wero et les banques compatibles
Wero est un service de paiement intégré à certaines banques, pas une banque autonome. Son activation dépend de chaque établissement, avec un accès parfois automatique, parfois manuel. L’application bancaire peut afficher Wero dans les menus paiements, virements ou moyens de paiement. Pour envoyer ou recevoir de l’argent, il suffit souvent d’un numéro ou d’un code associé au contact.
Comprendre le service Wero et son lien avec les banques
Wero est un service bancaire intégré, pas une banque autonome, et c’est là que tout commence. Son origine s’inscrit dans un projet européen visant à simplifier les paiements entre particuliers et à offrir une solution plus cohérente sur le marché français et au-delà. En actualité, depuis septembre et octobre, le sujet revient souvent, car de plus en plus d’établissements annoncent leur positionnement. Pour vous, l’enjeu est simple: savoir si votre banque propose ce service, et dans quelles conditions. Une banque qui active Wero vous permet d’utiliser une ligne de paiement moderne, sans changer d’assurance ni de compte.
Dans la pratique, le service s’ajoute à l’environnement bancaire habituel et complète les outils déjà présents. Imaginez Léo, 28 ans, qui rembourse 15 euros après un café à Lyon: il n’a pas besoin de saisir un long identifiant, il passe par un canal européen plus direct. C’est précisément ce que ce nouveau dispositif veut rendre plus fluide. Avant d’aller plus loin, voici ce qu’il faut savoir :
- Wero dépend d’une banque partenaire et de ses réglages internes.
- Le service peut apparaître dans l’application, le menu paiements ou les virements.
- La solution évolue selon l’actualité bancaire et le projet européen en cours.
| Critère | Ce qu’il faut comprendre |
|---|---|
| Wero | Service de paiement intégré à certaines banques |
| Banque classique | Compte, carte, virements, épargne et services habituels |
| Solution de paiement | Outil dédié pour envoyer ou recevoir de l’argent rapidement |
Les banques compatibles avec Wero
La compatibilité bancaire avec Wero dépend de chaque banque, et le point crucial est de vérifier l’accès dans votre espace client. Une banque compatible propose le service dans son application, parfois dès l’ouverture du compte, parfois après une activation manuelle. Une banque partiellement compatible peut offrir seulement certaines fonctions, par exemple recevoir sans pouvoir encore activer l’envoi. Une banque non compatible, elle, n’affiche pas encore l’option. Sur le marché français, la situation évolue vite, donc mieux vaut contrôler avant de choisir.
Pour repérer l’option, ouvrez votre application mobile et cherchez un bloc “paiements”, “virements” ou “moyens de paiement”. Si vous ne voyez rien, utilisez l’aide en ligne ou demandez au support de votre banque. Vous pouvez aussi comparer avec votre carte et votre compte crédit, car certaines offres ne donnent pas le même accès. Voici cinq vérifications utiles :
- Vérifier la présence de Wero dans l’application mobile.
- Confirmer si votre banque est compatible ou seulement en attente.
- Contrôler si l’activation est automatique ou à demander.
- Regarder si le compte courant et le crédit associé ouvrent les mêmes droits.
- Consulter l’aide en ligne avant d’ouvrir un nouveau compte.
Dans un cas simple, une banque de réseau peut proposer le service sur mobile, alors qu’une offre en ligne l’ajoute plus tard. Si vous hésitez, choisissez toujours la solution la plus claire pour votre usage.
Comment envoyer et recevoir de l’argent avec Wero ?
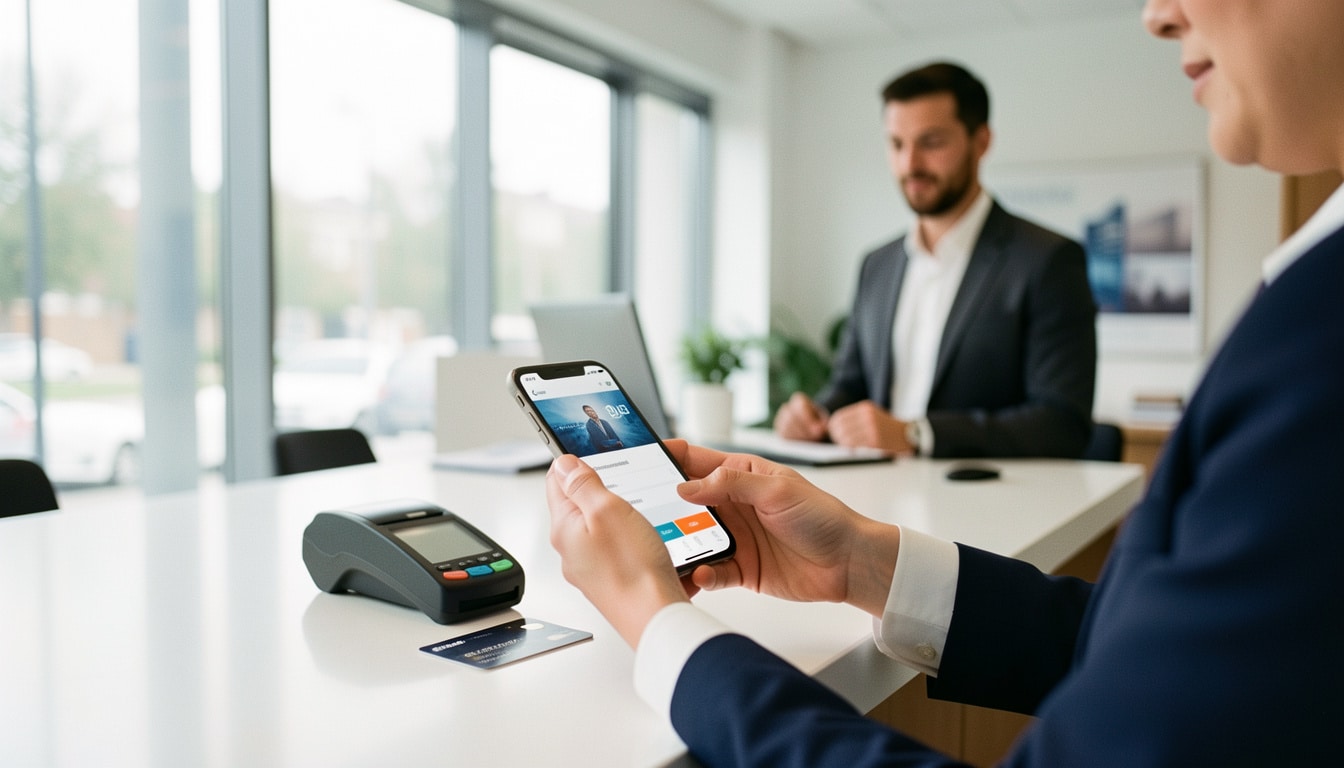
Envoyer et recevoir de l’argent avec Wero repose sur une logique très simple, pensée pour le quotidien. Dans l’application bancaire mobile, vous saisissez le contact, le montant et le moyen de validation, puis le virement part. Pour envoyer, il suffit souvent d’un numéro ou d’un code associé au destinataire. Pour recevoir, la demande apparaît dans l’espace bancaire du bénéficiaire, qui peut confirmer en quelques secondes. Le principe est utile quand vous devez rembourser un ami, partager une addition ou réaliser un petit transfert rapide. Un paiement de 24 euros entre deux personnes prend alors moins de temps qu’un virement traditionnel.
Envoi d’argent pas à pas
Pour envoyer de l’argent, commencez par ouvrir l’application bancaire, puis choisissez l’option dédiée à Wero. Saisissez le contact, vérifiez le numéro, entrez le montant et validez le code de sécurité. Le virement est ensuite réalisé après confirmation. Si vous devez rembourser une fois un collègue, le service évite de donner un IBAN long et réduit les erreurs.
Réception d’argent et confirmation
Pour recevoir, le destinataire voit une notification dans son espace bancaire et peut confirmer la demande. Le montant apparaît clairement, avec le numéro du contact à vérifier. En pratique, vous pouvez recevoir un remboursement, un partage de frais ou un transfert personnel. Avec un QR code, le geste devient encore plus rapide: un ami scanne, saisit le code, puis l’argent arrive sans friction.
- Ouvrir l’application bancaire.
- Choisir l’option Wero.
- Saisir le numéro ou le code du contact.
- Réaliser la validation finale.
Un exemple concret: Camille envoie 12 euros à Samir via son mobile, puis Samir confirme la réception en quelques secondes. Le service bancaire garde ainsi une logique simple, claire et rassurante.
Wero est simple, sûr et vraiment utile au quotidien
Wero est un service mobile conçu pour rester lisible, rapide et sécurisé dans votre application bancaire. La validation passe par la banque, ce qui renforce la sécurité des données et limite les manipulations inutiles. Dans le contexte actuel, ce nouveau service européen attire les utilisateurs qui veulent payer sans complexité. Pour un commerçant de proximité ou pour un échange entre proches, l’avantage est immédiat: moins d’étapes, moins d’erreurs, plus de fluidité. Le marché français apprécie justement cette simplicité, surtout quand on veut agir depuis son téléphone. Pour approfondir ce sujet, consultez notre guide sur limite virement wero.
Sécurité, données et validation bancaire
La sécurité repose sur l’authentification bancaire et sur la gestion des données dans l’application mobile. Vos données restent dans un cadre bancaire connu, avec des contrôles d’accès et des validations internes. Le service demande une attention normale: vérifier le numéro, confirmer le code et relire le montant. Vous pouvez ainsi activer l’usage sereinement, sans changer vos habitudes de banque.
Avantages concrets et limites à connaître
Le principal avantage est la rapidité, suivi de la simplicité et de la souplesse d’usage. Le service reste toutefois dépendant de la banque et de sa mise à jour. Voici quatre bonnes pratiques: vérifier le contact, contrôler le montant, garder votre application à jour et consulter l’aide si un message paraît inhabituel. Au quotidien, Wero sert à rembourser un proche, payer une petite somme ou envoyer de l’argent en ligne. L’actualité 2026 montre une adoption progressive, mais pas uniforme.
- Rembourser un ami après un restaurant.
- Recevoir un partage de frais en quelques secondes.
- Régler un paiement simple depuis un smartphone.
FAQ – Questions fréquentes sur le service Wero
Ma banque est-elle compatible avec Wero ?
Vérifiez dans l’application de votre banque ou dans l’aide en ligne si le service est affiché.
Comment activer le service dans l’application bancaire ?
Ouvrez le menu paiements ou virements, puis suivez la demande d’activation proposée par la banque.
Peut-on envoyer de l’argent avec un numéro de téléphone ?
Oui, le numéro de téléphone peut servir d’identifiant simple pour envoyer un paiement.
Que faire si le destinataire ne reçoit rien ?
Contrôlez le numéro, le code et l’état de la demande, puis demandez une aide bancaire.
Wero est-il sûr pour les données bancaires ?
Oui, le service passe par la banque et par l’application mobile avec validation sécurisée.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque