
Code BIC bancaire : à quoi il sert et où le trouver
 Noel
•
1 octobre 2026
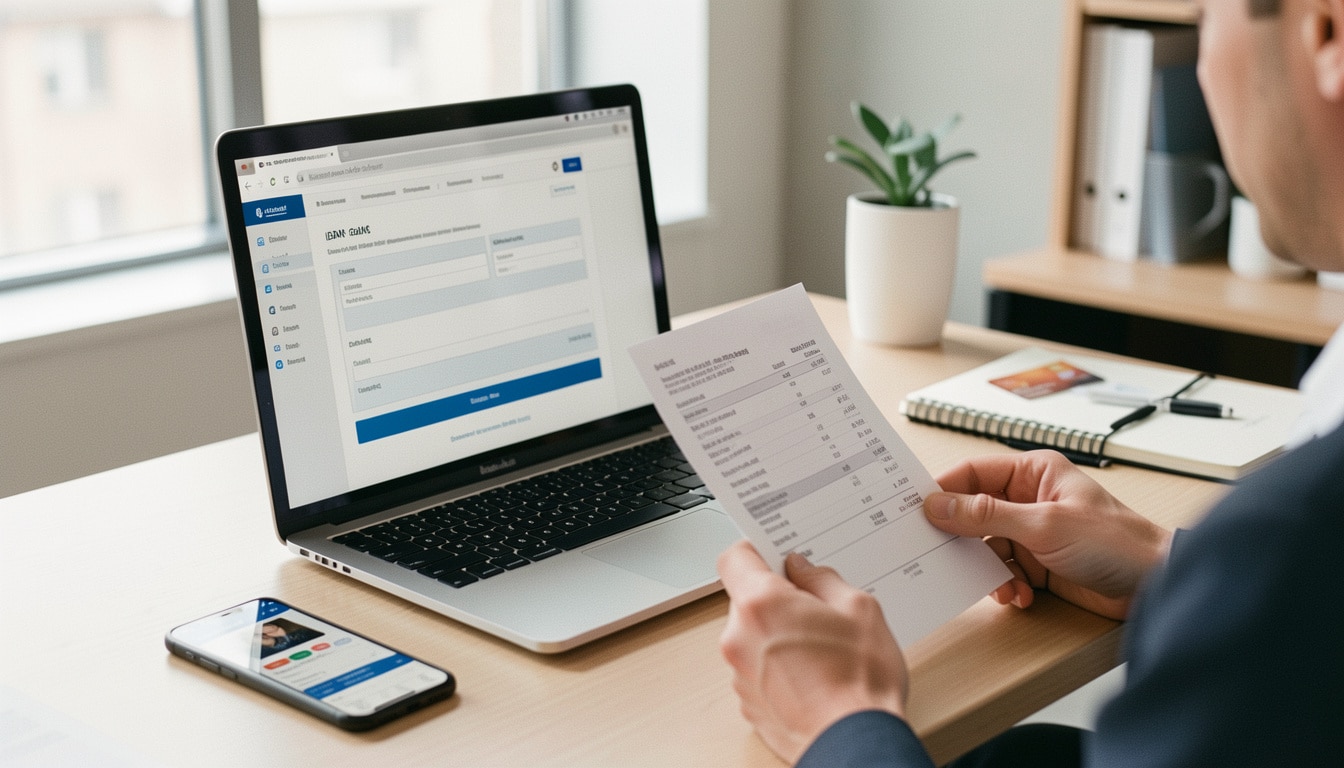
Vous remplissez un formulaire de virement et, soudain, une case vous demande un identifiant que vous ne voulez pas confondre avec l’IBAN. Le numero bic représente justement le code qui permet de reconnaître une banque avec précision. Il facilite le routage d’un paiement, garantit une meilleure fiabilité et assure que votre argent arrive au bon endroit, sans hésitation. Dans cet article, vous allez comprendre comment le repérer, comment l’utiliser et comment éviter les confusions avec le RIB ou l’IBAN, grâce à des explications simples et pratiques.
Imaginez un virement vers un proche à Lyon ou un fournisseur en Allemagne : un simple code bancaire peut faire toute la différence. Le numéro BIC désigne l’identifiant international d’une banque, souvent associé au code SWIFT. Voyons ensemble comment le lire, où le trouver et quand il devient indispensable dans vos démarches bancaires.
Le code BIC bancaire
- Le code BIC identifie une banque de manière unique dans le cadre bancaire. Il sert à orienter un paiement et complète l’IBAN et le RIB pour limiter les ambiguïtés lors d’un transfert.
- BIC signifie Bank Identifier Code et il est lié au réseau SWIFT. Un code peut comporter 8 ou 11 caractères, avec 4 lettres pour la banque, 2 pour le pays, 2 pour la localisation, puis 3 caractères éventuels pour une agence.
- Le code se trouve le plus souvent sur un RIB, dans l’espace client, sur un relevé ou à l’agence. Sur un RIB, il apparaît près du nom de la banque et des références du compte.
- L’IBAN identifie le compte du bénéficiaire, le RIB regroupe les coordonnées bancaires et le BIC identifie la banque destinataire. En zone SEPA, l’IBAN suffit souvent, alors qu’un virement hors SEPA demande plus souvent le BIC.
- Le code BIC est utilisé pour des paiements internationaux, notamment pour payer un fournisseur étranger, recevoir des fonds depuis un autre pays ou compléter un formulaire professionnel. Une erreur de caractère, de banque ou de pays peut bloquer ou retarder la transaction.
Comprendre le code BIC et son rôle bancaire
Le code BIC sert à identifier une banque de manière unique dans un cadre bancaire. Ce code bancaire aide à savoir où diriger un paiement, surtout lorsqu’une opération passe par plusieurs établissements. Dans une banque, le code BIC complète l’IBAN et le RIB pour éviter toute ambiguïté lors d’un transfert. Vous pouvez le connaître sans être expert, car sa logique reste simple : un numéro bancaire normalisé, pensé pour l’usage international et le traitement automatisé des opérations. Pour approfondir ce sujet, consultez notre guide sur bic code banque.
Connaître ce code permet aussi d’utiliser les bons termes quand un conseiller vous demande un renseignement. Un article de référence sur le sujet explique souvent que ce code bancaire est lié au réseau SWIFT, ce qui facilite les échanges entre banques. Par exemple, si votre banque destinataire est une grande banque française ou une banque en ligne, le code bancaire doit être exact pour que l’opération soit acceptée.
Ce que signifie BIC dans la pratique
Le BIC correspond à Bank Identifier Code, un code bancaire pensé pour reconnaître l’établissement. Dans la pratique, ce code sert à distinguer une banque d’une autre, même quand les noms se ressemblent. Une banque peut avoir plusieurs codes selon ses services, mais le principe reste le même : ce code identifie l’entité qui reçoit les fonds. Pour vous, cela veut dire moins d’erreurs et un traitement plus clair. En complément, découvrez c’est quoi bic banque.
- Définition simple : un code bancaire pour identifier une banque.
- Rôle principal : orienter correctement un paiement.
- Lien SWIFT : le réseau bancaire international qui l’utilise.
- Vocabulaire de base : banque, code, transfert et identification.
Pourquoi ce code reste indispensable pour une banque
Le code reste indispensable dès qu’une banque doit traiter un paiement vers l’extérieur. Sans ce code, une opération peut être ralentie ou rejetée selon le circuit bancaire. Une banque l’utilise pour sécuriser l’acheminement des fonds et vérifier le destinataire. Dans un contexte international, ce code devient un repère technique essentiel, surtout quand plusieurs banques interviennent dans la chaîne de transfert. Pour aller plus loin, lisez code swift rib.
Retrouver l’identifiant sur un relevé ou dans l’espace client
Pour trouver le code d’une banque, le plus simple consiste à consulter un RIB ou l’espace client. Le code apparaît souvent à côté du nom de la banque, sur une fiche récapitulative ou dans une ligne dédiée aux références bancaires. Vous pouvez aussi le trouver sur certains relevés, dans l’application, ou en demandant à l’agence. Une carte bancaire ne l’affiche pas toujours, mais le nom de la banque reste un indice utile.
Si vous devez trouver ce code pour remplir un formulaire, prenez le temps de comparer le nom de la banque et le libellé exact du RIB. Voici les supports les plus courants pour trouver l’information :
| Support | Où repérer le code |
|---|---|
| RIB | À côté des références du compte |
| Application | Dans la fiche du compte |
| Relevé | Dans les coordonnées bancaires |
| Agence | Au guichet ou sur demande |
Lire un RIB sans se tromper
Lire un RIB demande surtout d’identifier la bonne ligne. Le RIB contient le nom de la banque, le numéro du compte, parfois le bic, et les informations utiles au virement. Commencez par repérer le nom de la banque, puis vérifiez le code affiché juste à côté. Si vous voyez plusieurs références, comparez-les avant de les saisir dans un formulaire. Ce réflexe évite les erreurs de saisie.
- Repérez le nom de la banque sur le RIB.
- Cherchez la ligne dédiée au code bancaire.
- Comparez le code avec celui du relevé.
- Recopiez-le sans espace inutile.
- Vérifiez une seconde fois avant validation.
Vérifier l’information dans l’application bancaire
Dans l’application bancaire, le code se trouve souvent dans la fiche du compte ou dans les informations de virement. Vous pouvez consulter la rubrique des coordonnées, puis vérifier le libellé de la banque et le code associé. Cette méthode est pratique si vous avez besoin de trouver rapidement l’information sans document papier. En cas de doute, le service client ou l’agence peut confirmer le bon code.
Décrypter la structure d’un identifiant bancaire
Le code bancaire suit un modèle précis composé de caractères qui ont chacun une fonction. Le premier bloc identifie la banque, puis vient le pays, ensuite la localisation, et parfois l’agence. Ce modèle international aide les systèmes bancaires à lire la donnée sans ambiguïté. Pour vous, ce format devient plus facile à retenir si vous le découpez en étapes. Un code correctement saisi évite bien des erreurs lors d’un paiement.
Un code BIC peut comporter 8 ou 11 caractères selon le niveau de précision recherché. Le format à 8 caractères désigne la banque et le pays, tandis que l’ajout de 3 caractères permet d’indiquer une agence plus précise. Ce modèle est utilisé dans le réseau SWIFT et reste très utile pour les opérations internationales. Prenons un exemple fictif : ABCD FR PP XXX. Chaque caractère a un rôle, et la lecture devient plus claire quand on avance bloc par bloc.
Les 8 caractères de base
Les 8 caractères de base forment le cœur du code. Les 4 premières lettres désignent la banque, les 2 suivantes le pays, puis 2 caractères de localisation complètent l’identifiant. Ce format suffit souvent pour reconnaître l’établissement bancaire. Une lettre mal saisie peut changer la lecture du code, d’où l’intérêt de vérifier chaque caractère avant l’envoi.
- 4 lettres pour la banque.
- 2 lettres pour le pays.
- 2 caractères pour la localisation.
- Lecture rapide et standardisée.
L’ajout de 3 caractères pour une agence précise
Les 3 derniers caractères servent à préciser une agence, un service ou une succursale. Quand ils sont présents, le code devient plus détaillé et permet de diriger le paiement vers le bon point d’entrée. Dans un modèle à 11 caractères, chaque lettre ou chiffre supplémentaire renforce la précision. C’est particulièrement utile quand une banque gère plusieurs sites ou plusieurs circuits de traitement.
Faire un virement sans confusion entre IBAN, RIB et BIC
L’IBAN identifie un compte, le RIB rassemble les coordonnées bancaires, et le BIC identifie la banque. Lors d’un virement, ces éléments travaillent ensemble pour sécuriser la transaction et diriger le paiement vers le bon bénéficiaire. Si vous envoyez de l’argent à un bénéficiaire en France, l’IBAN peut suffire dans beaucoup de cas. En revanche, certaines opérations demandent aussi le BIC pour que la banque traite la transaction sans retard.
Pour transférer un montant vers un compte étranger, la banque peut demander l’IBAN et le BIC afin d’effectuer la transaction correctement. Le bénéficiaire doit alors fournir des données exactes, car une erreur peut générer des frais ou un blocage. Dans un virement SEPA, l’IBAN suffit souvent, tandis qu’un paiement hors zone SEPA réclame plus souvent le BIC. Le principe reste simple : plus le circuit est international, plus les références doivent être précises.
Quand l’IBAN suffit déjà
L’IBAN suffit déjà pour de nombreux virements SEPA entre banques européennes. Dans ce cas, la transaction repose surtout sur l’identifiant du compte du bénéficiaire. Vous pouvez envoyer l’argent depuis votre banque sans renseigner systématiquement le BIC, selon les règles du pays et de l’établissement. Cette simplicité explique pourquoi beaucoup de formulaires modernes ne demandent plus qu’un seul identifiant.
- IBAN : identifie le compte du bénéficiaire.
- RIB : regroupe les coordonnées bancaires.
- BIC : identifie la banque destinataire.
- Virement SEPA : souvent simplifié.
Quand le BIC devient nécessaire pour la transaction
Le BIC devient nécessaire pour la transaction dès qu’un virement sort du cadre habituel ou qu’une banque étrangère le demande. Pour un paiement international hors SEPA, la banque peut exiger ce code afin de router l’argent sans erreur. Le bénéficiaire doit alors vérifier chaque donnée avant l’envoi. Cette vigilance évite des délais, surtout quand plusieurs banques interviennent dans le traitement.
Utiliser le BIC dans un contexte international et professionnel
Le code bancaire prend toute son importance dans un contexte international, surtout pour une entreprise ou une création de projet à l’étranger. Une entreprise qui veut investir dans un fournisseur hors de France doit souvent renseigner ce code dans un formulaire de paiement. Une création de compte professionnel peut aussi demander le bic pour recevoir des fonds depuis un autre pays. Dans ce cadre, le code sécurise la circulation des paiements et rassure les partenaires.
Voici des usages professionnels fréquents : recevoir un paiement d’un client étranger, ouvrir un compte pour un projet international, investir dans un service basé hors du pays, compléter un formulaire de facturation, et vérifier les coordonnées d’une banque partenaire. Quand vous voulez investir ou lancer une création de structure, ce code bancaire devient une donnée à contrôler avant chaque envoi. Mieux vaut relire une ligne que corriger un transfert bloqué.
Les besoins des entreprises et des indépendants
Les entreprises et les indépendants utilisent ce code pour facturer, encaisser et payer à l’étranger. Une banque peut demander des références précises lors d’un projet de création de compte ou d’un investissement transfrontalier. Le code bancaire sert alors de repère technique dans les formulaires et les documents de paiement. Pour une activité qui travaille avec plusieurs pays, cette donnée devient vite quotidienne.
- Encaisser un client étranger.
- Payer un fournisseur international.
- Ouvrir un compte de projet.
- Compléter un formulaire bancaire.
- Investir dans une activité hors pays.
Les erreurs à éviter lors d’un usage international
Les erreurs à éviter concernent surtout le pays, la banque et le code saisi dans le formulaire. Avant d’envoyer un paiement, vérifiez toujours que la banque du bénéficiaire correspond bien au code indiqué. Une lettre inversée ou un caractère manquant peut suffire à bloquer la transaction. Pour un usage international, la prudence reste votre meilleur allié.
Vérifier, sécuriser et conserver les bonnes données bancaires
Le code bancaire doit toujours être vérifié avant un prélèvement ou un virement, car une donnée mal saisie peut ralentir l’opération. Il est recommandé de consulter la fiche du compte, le RIB ou l’espace client pour éviter toute confusion entre bic, iban et rib. En pratique, une seule erreur de caractère peut changer la destination du paiement. Mieux vaut donc relire chaque donnée bancaire avant validation.
Il est aussi recommandé de conserver vos références bancaires dans un endroit sûr, comme un gestionnaire de mots de passe ou un dossier protégé. Voici quatre réflexes utiles : comparer le code avec le nom de la banque, vérifier le numéro de compte, relire le caractère final, et contrôler le formulaire avant envoi. Exemple simple : si vous tapez “FR76” au lieu de “FR67” dans l’IBAN, la correction immédiate évite un rejet de transaction. Ces habitudes réduisent les erreurs et sécurisent vos prélèvements.
Les bons réflexes avant de valider un paiement
Les bons réflexes avant de valider un paiement consistent à relire chaque donnée bancaire et à vérifier le bénéficiaire. Un code mal saisi peut entraîner un rejet ou un retard de prélèvement. Si le formulaire affiche une alerte, prenez-la au sérieux. Une vérification de 30 secondes peut vous éviter plusieurs jours d’attente.
- Comparer le code avec le nom de la banque.
- Vérifier la cohérence de l’IBAN.
- Relire chaque caractère du code.
- Contrôler le bénéficiaire avant validation.
Conserver ses références bancaires au bon endroit
Conserver ses références bancaires au bon endroit permet d’éviter de chercher le code au dernier moment. Il est recommandé de garder une copie du RIB, de noter le numéro utile dans un espace sécurisé et de classer les données par banque. Un bon rangement limite les erreurs lors d’un prélèvement ou d’un virement récurrent. Si vous devez retrouver une fiche plus tard, vous gagnerez un temps précieux.
FAQ – Questions fréquentes sur le code bancaire
Le code BIC est-il obligatoire pour tous les virements
Non, le code n’est pas obligatoire pour tous les virements. En zone SEPA, l’IBAN suffit souvent, mais certaines banques demandent aussi le code bancaire selon le formulaire ou le pays.
Le BIC et le SWIFT désignent-ils la même chose
Oui, dans la pratique, le code BIC et le code SWIFT renvoient au même identifiant bancaire. Le terme SWIFT désigne le réseau, tandis que le code identifie la banque. Vous pourriez également être intéressé par code guichet.
Où trouver le code sur un RIB
Vous pouvez trouver le code sur un RIB dans la zone des coordonnées bancaires, près du nom de la banque. Vérifiez aussi l’espace client si le document n’est pas lisible.
Combien de caractères comporte un code bancaire
Un code bancaire comporte généralement 8 ou 11 caractères. Les 8 premiers identifient la banque et le pays, puis 3 caractères supplémentaires peuvent préciser une agence.
Peut-on faire un virement avec l’IBAN seul
Oui, un virement peut souvent être effectué avec l’IBAN seul, surtout en Europe. Toutefois, certaines banques ou certains pays demandent aussi le code bancaire pour sécuriser l’opération.
Comment vérifier qu’un code est correct avant envoi
Vous pouvez vérifier qu’un code est correct en comparant le code avec le RIB, le nom de la banque et l’IBAN. Une relecture attentive avant le virement évite les erreurs de saisie.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque